Investir dans un Monument Historique en Bretagne : guide complet et programmes immobiliers 2026
Emma Simon — · mis à jour le
La Bretagne est l'une des régions françaises les plus riches en patrimoine architectural. Hôtels particuliers, manoirs, châteaux, anciennes demeures de maîtres : le territoire regorge de bâtiments classés ou inscrits aux Monuments Historiques dont la restauration ouvre droit au dispositif fiscal le plus puissant du droit immobilier français. Investir dans un programme immobilier Monument Historique en Bretagne, c'est conjuguer valorisation d'un patrimoine exceptionnel, rendement locatif sécurisé et optimisation fiscale immédiate — sans plafond et hors niches fiscales.
Voici le guide complet pour comprendre le fonctionnement du dispositif, ses avantages, ses conditions, et les villes bretonnes les plus pertinentes pour ce type d'investissement.
Qu'est-ce qu'un programme immobilier Monument Historique ?
Un programme immobilier Monument Historique est une opération de restauration d'un bâtiment classé ou inscrit aux Monuments Historiques, dont les lots sont proposés à des investisseurs privés. Le prix de chaque lot se décompose en deux parties : une part foncière (la valeur des murs) et une part travaux (le coût de la restauration).
C'est cette part travaux qui est au cœur de l'avantage fiscal. Dans les meilleurs programmes, elle représente 85 % à 95 % du prix total — ce qui confère à ce type d'investissement une puissance fiscale sans équivalent.
Les travaux sont supervisés par un Architecte en Chef des Monuments Historiques (ACMH), garant du respect des règles de l'art et des exigences de l'Architecte des Bâtiments de France (ABF). Cette supervision est obligatoire pour bénéficier du dispositif fiscal, mais elle constitue aussi une garantie de qualité et de valorisation patrimoniale du bien.
Le dispositif Monument Historique : le plus puissant du droit fiscal français
Le dispositif Monument Historique est fondamentalement différent de la loi Malraux, du déficit foncier classique ou de la loi Jeanbrun. Il repose sur un principe simple et redoutablement efficace.
Le principe de l'investissement en Monument Historique
100 % des travaux de restauration sont déductibles de votre revenu global imposable — c'est-à-dire de l'ensemble de vos revenus (salaires, dividendes, revenus fonciers, bénéfices) — sans aucun plafond, et sans entrer dans le calcul du plafond des niches fiscales de 10 000 €/an.
C'est ce point qui distingue radicalement le Monument Historique de tous les autres dispositifs : il n'est pas soumis au plafonnement des niches fiscales. Là où la plupart des dispositifs de défiscalisation sont limités à 10 000 € d'avantage fiscal par an, le Monument Historique peut générer des économies fiscales de 50 000 €, 80 000 € voire 100 000 € et plus sur quelques années.
La déduction s'effectue au fil des appels de fonds
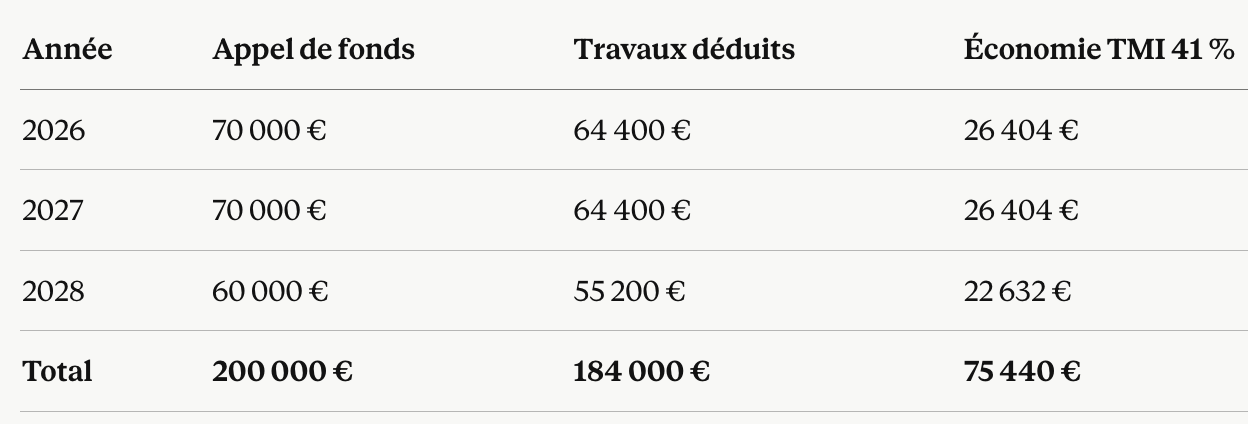
Vous ne déduisez pas en une seule fois à la livraison. Vous déduisez l'année où vous payez effectivement, au fur et à mesure des appels de fonds du promoteur. Si la restauration s'étale sur 2 à 3 ans, vous bénéficiez de 2 à 3 années consécutives de déduction sur vos déclarations de revenus.
Exemple chiffré pour un investissement de 200 000 €
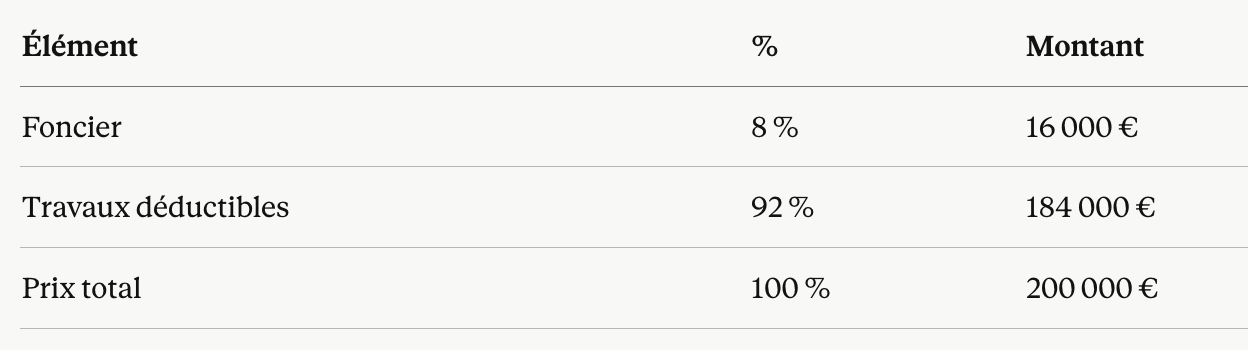
Sur un programme avec 92 % de travaux, la décomposition est la suivante :
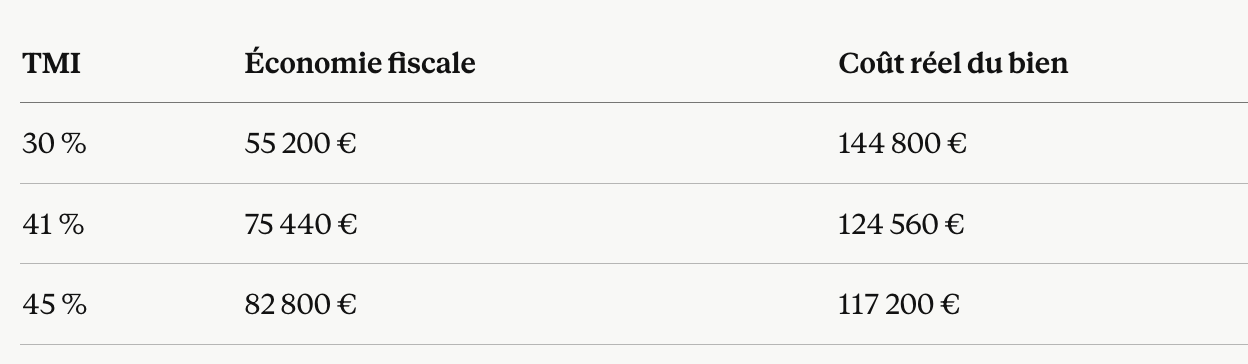
Economie fiscale selon votre Taux Marginal d'imposition:
Avec un planning prévisionnel de 35 % en 2026, 35 % en 2027, 30 % en 2028, la déduction s'étale ainsi pour un investisseur à TMI 41 % :
Et si les travaux dépassent votre revenu imposable d'une année ?
Si le montant des travaux payés une année est supérieur à votre revenu global imposable de cette même année, le surplus est reportable sur les 6 années suivantes, dans l'ordre, jusqu'à épuisement (article 156 I 3° du Code Général des Impôts). Ce report s'effectue sur le revenu global — pas uniquement sur les revenus fonciers — et expire au bout de 6 ans. La fraction éventuellement non absorbée à l'issue de ces 6 ans est définitivement perdue.
Il est donc recommandé, notamment si vos revenus sont variables, de calibrer les appels de fonds avec votre conseiller fiscal pour éviter les années de sur-déduction.
Comparaison avec les autres dispositifs patrimoniaux
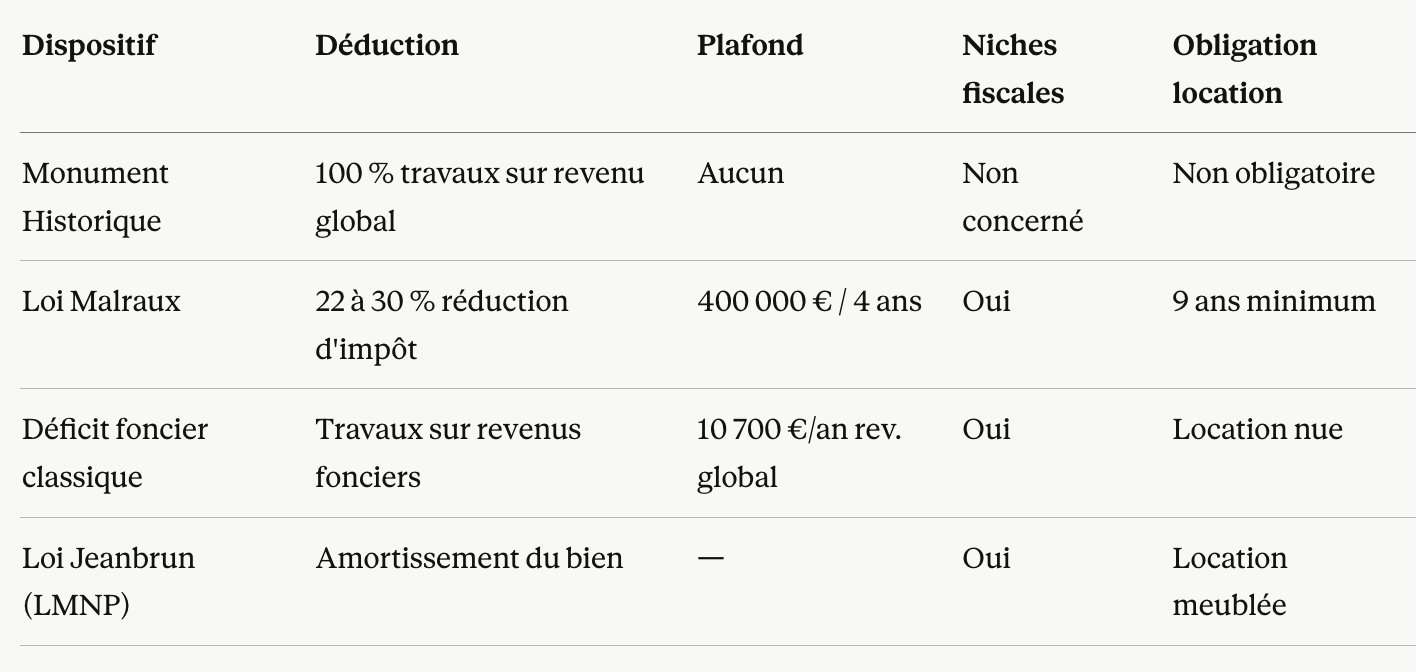
Le Monument Historique est le seul dispositif à cumuler trois avantages décisifs : déduction sans plafond, imputation sur le revenu global (pas seulement foncier), et exclusion totale du plafond des niches fiscales.
Les conditions à respecter
Le dispositif Monument Historique est puissant, mais il impose des engagements clairs :
La conservation du bien pendant 15 ans minimum à compter de l'acquisition est obligatoire. En cas de revente avant ce délai, l'administration fiscale reprend les déductions accordées, augmentées des intérêts de retard.
Les travaux doivent être supervisés par un Architecte en Chef des Monuments Historiques (ACMH), ce qui est systématiquement le cas dans les programmes proposés à des investisseurs.
Il n'existe pas d'obligation de louer le bien. Vous pouvez l'occuper à titre de résidence principale ou secondaire, ou le louer. Si vous le louez, les loyers sont imposés en revenus fonciers au régime réel.
Le dispositif échappe au plafond des niches fiscales de 10 000 €/an — mais il ne génère pas de réduction d'impôt, il réduit votre base imposable. L'économie fiscale réelle dépend donc directement de votre TMI.
Les Sites Patrimoniaux Remarquables (SPR) : un cadre complémentaire
En Bretagne, de nombreux bâtiments ne sont pas directement classés ou inscrits Monuments Historiques, mais se trouvent dans un Site Patrimonial Remarquable (SPR). Ces zones font l'objet de deux types de plan d'urbanisme spécifique :
Le Plan de Sauvegarde et de Mise en Valeur (PSMV), qui offre la protection la plus forte et ouvre droit à la loi Malraux au taux maximal de 30 %.
Le Plan de Valorisation de l'Architecture et du Patrimoine (PVAP), plus souple, avec un taux Malraux de 22 %.
Dans les deux cas, l'ABF a un droit de regard sur tous les travaux. Ces zones sont particulièrement nombreuses dans les centres historiques des villes bretonnes : Vannes, Rennes, Saint-Malo, Quimper, Dinan, Morlaix ou encore Pontivy. Un bien situé dans un SPR sans être lui-même classé MH peut bénéficier de la loi Malraux — à condition que le bail soit résidentiel classique (bail d'habitation nu de 9 ans minimum).
Programmes immobiliers Monument Historique en Bretagne : les villes à surveiller
Pontivy — Un programme en cours en plein Morbihan
Pontivy est une ville médiévale au cœur du Morbihan, connue pour son château des Rohan et son quartier napoléonien. L'Hôtel de Roscoët, situé au 1 rue Lorois, constitue un programme Monument Historique d'exception actuellement en cours de commercialisation. La part travaux y atteint 92 % du prix de revient, ce qui en fait l'un des montages les plus efficaces fiscalement disponibles en Bretagne.
Pour un investissement de 200 000 € à TMI 41 %, l'économie fiscale totale atteint 75 440 € répartis sur 3 ans, avec un loyer garanti à la livraison. Acte prévu en novembre 2026, livraison en 2028.
Vannes — Hypercentre médiéval sous protection ABF
Le centre historique de Vannes est intégralement classé Site Patrimonial Remarquable. Plusieurs immeubles du centre médiéval sont inscrits aux Monuments Historiques. La tension du marché immobilier vannetais (3 859 €/m² en moyenne) rend les opérations de restauration particulièrement pertinentes d'un point de vue patrimonial, avec une valorisation sécurisée à la revente.
Rennes — SPR et PSMV du centre historique
Rennes dispose d'un périmètre SPR étendu couvrant son hypercentre médiéval — les fameuses maisons à pans de bois du quartier de la cathédrale. Le PSMV rennais est l'un des plus stricts de Bretagne, ce qui garantit la préservation et la valorisation du bâti. Des opérations de restauration sont régulièrement disponibles sur le marché, portées par des promoteurs spécialisés en immobilier patrimonial.
Saint-Malo — Intra-muros et prestige maritime
Saint-Malo intra-muros est l'un des secteurs patrimoniaux les plus emblématiques de Bretagne. La cité corsaire fait l'objet d'une protection patrimoniale renforcée. Les programmes de restauration y sont rares et très recherchés, portés par une valorisation touristique et résidentielle de premier plan.
Dinan et Quimper — Villes d'Art et d'Histoire
Dinan et Quimper figurent parmi les villes bretonnes disposant du label Ville d'Art et d'Histoire et d'un SPR actif. Leurs centres historiques préservés accueillent régulièrement des opérations de restauration éligibles aux dispositifs patrimoniaux.
Vision patrimoniale sur 15 ans : ce que ça donne réellement
Prenons l'exemple d'un investisseur à TMI 41 % sur un programme à 200 000 € avec loyer garanti de 600 €/mois :
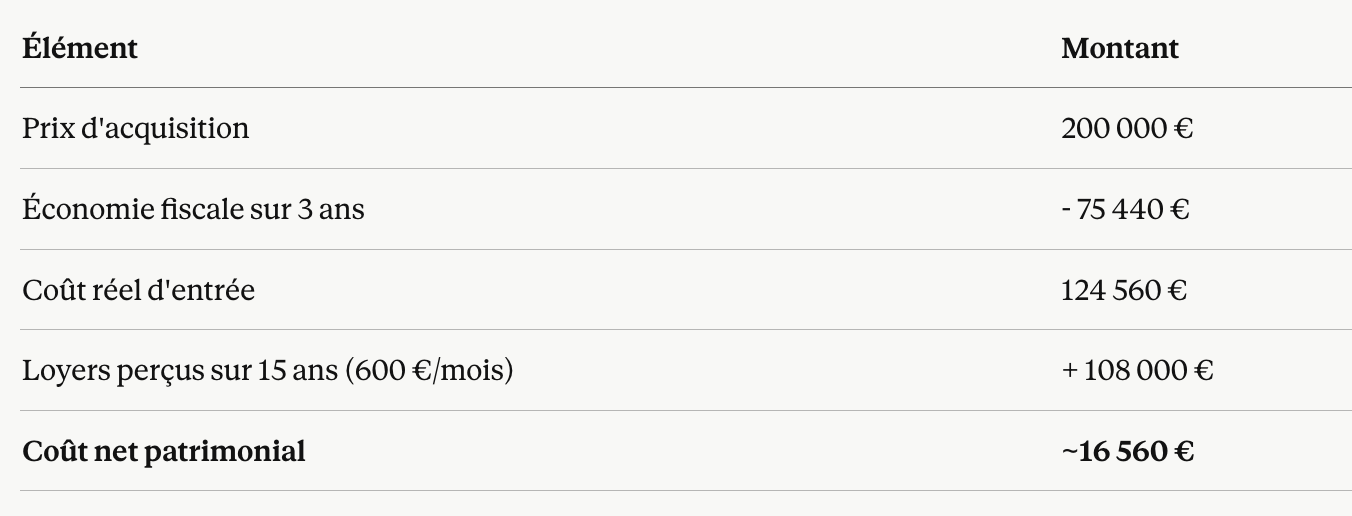
Pour environ 16 000 € de coût net sur 15 ans, l'investisseur détient un appartement dans un Monument Historique restauré, avec une valeur patrimoniale forte et une liquidité correcte à la revente. C'est l'un des rares investissements où l'État finance plus d'un tiers du prix d'acquisition.
À qui s'adresse l'investissement Monument Historique ?
Ce type d'investissement est particulièrement adapté aux profils suivants :
Les contribuables fortement imposés avec une TMI à 41 % ou 45 %, pour qui l'économie fiscale est la plus significative. En dessous de 30 % de TMI, le dispositif reste intéressant mais moins décisif.
Les investisseurs patrimoniaux de long terme, qui n'ont pas besoin de liquidité immédiate et peuvent s'engager sur 15 ans de conservation sans contrainte.
Les amateurs de patrimoine qui souhaitent contribuer à la préservation du patrimoine architectural français tout en optimisant leur fiscalité.
Les investisseurs diversifiés qui cherchent une poche patrimoniale complémentaire à leurs placements financiers, avec un actif tangible, rare et de qualité.
FAQ — Investissement Monument Historique en Bretagne
Quelle est la différence entre un bien classé et un bien inscrit Monument Historique ?
Un bien classé bénéficie de la protection la plus forte — il ne peut être ni détruit ni modifié sans autorisation de l'État. Un bien inscrit bénéficie d'une protection plus souple. Dans les deux cas, l'avantage fiscal Monument Historique s'applique, mais le taux de subvention DRAC peut varier. La grande majorité des programmes proposés à des investisseurs concernent des biens inscrits ou en partie classés.
Suis-je obligé de louer le bien après les travaux ?
Non. C'est l'une des grandes différences avec la loi Malraux qui impose une location nue de 9 ans. En Monument Historique, vous pouvez occuper le bien à titre de résidence principale ou secondaire, ou le laisser vide. Si vous le louez, les loyers sont imposés en revenus fonciers au régime réel, avec déduction des charges d'entretien et des intérêts d'emprunt.
Le dispositif Monument Historique entre-t-il dans le plafond des niches fiscales ?
Non. C'est l'un de ses avantages majeurs. Le Monument Historique n'est pas une réduction d'impôt mais une déduction du revenu imposable — il n'entre donc pas dans le calcul du plafond des niches fiscales de 10 000 €/an. C'est ce qui le distingue fondamentalement de la loi Pinel, du Denormandie ou de la loi Malraux.
Que se passe-t-il si je revends avant 15 ans ?
L'administration fiscale reprend l'intégralité des déductions accordées, avec application d'intérêts de retard. La contrainte de conservation de 15 ans est donc non négociable. Après 15 ans, vous êtes totalement libre de vendre, la plus-value étant calculée selon le régime classique des plus-values immobilières des particuliers avec les abattements pour durée de détention.
Comment trouver un programme Monument Historique en Bretagne ?
Les programmes Monument Historique sont rares et souvent commercialisés par des réseaux spécialisés en immobilier patrimonial, des conseillers en gestion de patrimoine (CGP) ou des promoteurs spécialisés. Ils ne se retrouvent pas toujours sur les plateformes immobilières grand public. Rapprochez-vous d'un spécialiste local connaissant le marché breton pour accéder aux meilleures opportunités.
Peut-on financer un Monument Historique à crédit ?
Oui. Le financement bancaire est possible, et les intérêts d'emprunt sont déductibles des revenus fonciers si le bien est loué. Le levier du crédit combiné à la déductibilité des travaux peut rendre l'opération très performante pour les contribuables à TMI élevée.