Marchand de biens en Bretagne : guide pour réussir vos opérations à Vannes, Rennes et Nantes
Paul Tuauden — · mis à jour le
Le marchand de biens attire de plus en plus d'investisseurs immobiliers en quête de rentabilité rapide et de création de valeur. En Bretagne et dans le Grand Ouest, les marchés de Vannes, Rennes, Lorient et Nantes offrent des terrains particulièrement favorables à ce type d'opérations : prix encore compétitifs, forte demande, tissu économique solide et renouvellement constant du parc immobilier ancien.
Mais devenir marchand de biens ne s'improvise pas. Fiscalité complexe, structure juridique adaptée, financement, gestion des travaux, revente optimisée : chaque étape demande une maîtrise rigoureuse. Voici le guide complet pour réussir une opération de marchand de biens en Bretagne.
Qu'est-ce qu'un marchand de biens ?
Un marchand de biens est un professionnel de l'immobilier qui achète des biens dans le but de les revendre rapidement, après valorisation — rénovation, division cadastrale, changement d'usage, restructuration d'immeuble — pour en tirer une plus-value. Il se distingue de l'investisseur locatif, qui vise les revenus locatifs sur le long terme, et de l'agent immobilier, qui n'est qu'un intermédiaire de transaction.
Le marchand de biens peut travailler sur des appartements, des maisons, des immeubles entiers, des terrains ou des fonds de commerce. Son objectif est toujours le même : acheter en dessous du prix du marché, créer de la valeur, et revendre avec une marge suffisante pour couvrir les coûts et dégager un bénéfice.
C'est une activité commerciale à part entière, qui nécessite une immatriculation au Registre du Commerce et des Sociétés (RCS) et l'exercice via une structure juridique dédiée.
Cadre juridique : quelle structure choisir pour exercer ?
Le choix de la structure juridique est structurant pour la fiscalité, la responsabilité et la capacité à lever des financements.
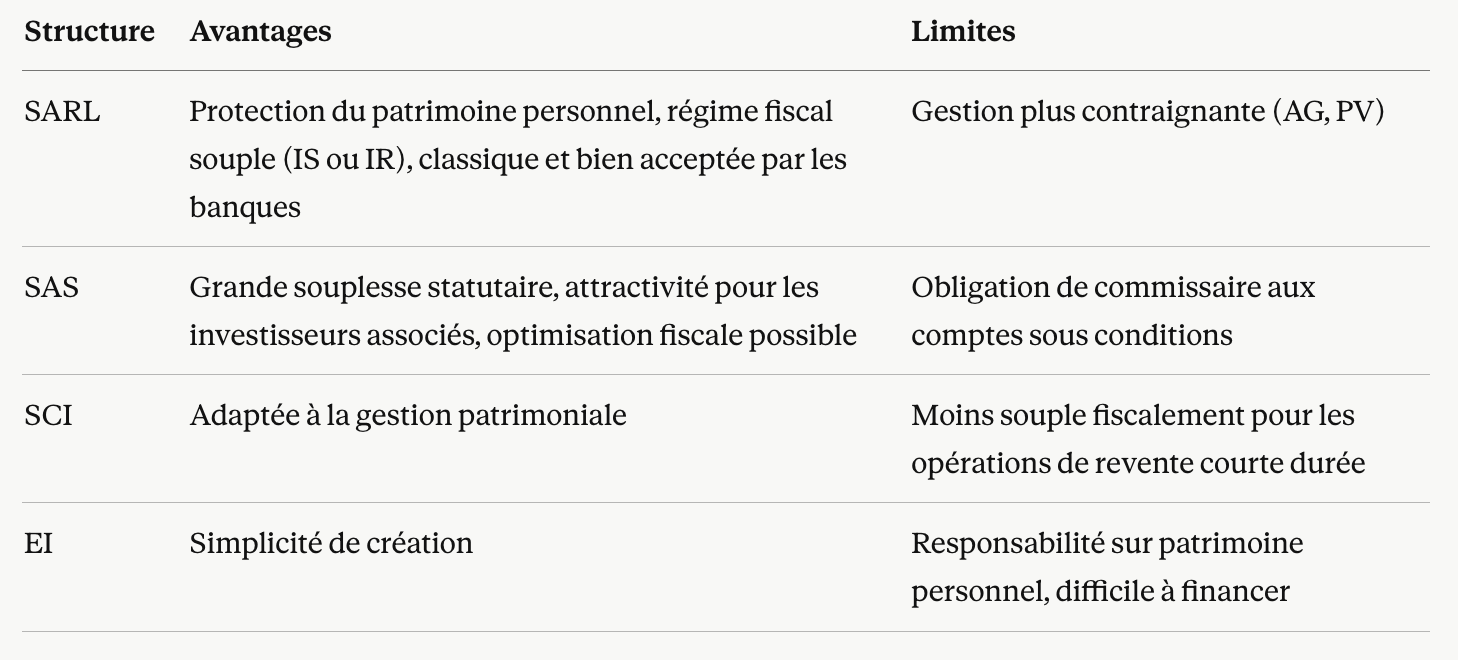
Pour la plupart des opérations de marchand de biens en Bretagne, la SARL ou la SAS sont les structures les plus utilisées. Elles protègent le patrimoine personnel, permettent d'accueillir des associés ou des investisseurs, et sont bien comprises par les établissements bancaires.
La fiscalité du marchand de biens : ce qu'il faut maîtriser
C'est le point le plus technique et le plus déterminant pour la rentabilité d'une opération.
La TVA
Le régime TVA applicable dépend de la nature du bien et des travaux réalisés :
Bien achevé depuis plus de 5 ans, sans travaux lourds : la revente n'est pas soumise à la TVA. Pas de récupération possible sur les travaux.
Bien achevé depuis plus de 5 ans avec option TVA : TVA sur marge (différence entre prix de vente et prix d'achat), au taux de 20 %, 10 % ou 5,5 % selon les cas. La TVA sur les travaux est récupérable.
Bien achevé depuis moins de 5 ans ou avec travaux de rénovation lourde : TVA sur le prix total de vente. TVA sur travaux récupérable.
Les plus-values professionnelles
Contrairement à un investisseur particulier qui bénéficie d'un abattement pour durée de détention, le marchand de biens est soumis au régime des BIC (Bénéfices Industriels et Commerciaux). Ses plus-values sont imposées au taux marginal de l'impôt sur le revenu (jusqu'à 45 %) auxquels s'ajoutent les prélèvements sociaux (17,2 %). Aucun abattement pour durée de détention n'est applicable. La maîtrise du coût de revient et de la marge brute est donc absolument critique.
Les étapes d'une opération de marchand de biens réussie
1. Le sourcing : trouver le bon bien
C'est l'étape la plus déterminante. Un marchand de biens ne gagne pas sur la revente — il gagne à l'achat. Trouver un bien en dessous du prix du marché, avec un potentiel de valorisation identifié, est la condition sine qua non d'une opération rentable.
Les meilleures opportunités se trouvent souvent hors des circuits traditionnels : successions, divorces, biens mal présentés, immeubles sous-loués, biens en indivision bloquée. Un réseau d'agents immobiliers locaux et une présence active sur le terrain sont indispensables.
2. L'analyse de rentabilité : calculer avant d'acheter
Avant toute offre, simulez précisément votre marge brute :
Marge brute = Prix de revente estimé — (Prix d'achat + Frais de notaire + Coût des travaux + Frais de portage + Frais de commercialisation + TVA si applicable)
Une rentabilité de 20 % est généralement considérée comme le seuil minimum pour sécuriser une opération. En dessous, les aléas de chantier et les imprévus peuvent rapidement éroder le bénéfice.
3. Le financement de l'opération
Quatre options principales s'offrent à vous :
Le prêt bancaire classique : possible dès la première opération si le dossier est solide, la rentabilité démontrée et le bien déjà identifié. Ne jamais solliciter une banque en amont d'une opération concrète.
Le crowdfunding immobilier : rapide et réactif, mais coûteux (taux d'intérêt élevés). À réserver aux opérations très rentables.
Le portage immobilier : une société achète le foncier à votre place et vous le rétrocède. Utile mais très onéreux.
Les investisseurs privés : associés, business angels ou love money. Exige un dossier de présentation professionnel et des prévisions financières détaillées.
4. Les travaux : piloter le chantier
La phase travaux est souvent la plus risquée en termes de dépassement de budget et de délai. Coordination des artisans, suivi des devis, anticipation des pathologies (mérule, amiante, plomb), respect des autorisations d'urbanisme (permis de construire, déclaration préalable) : chaque détail impacte la marge finale.
Prévoyez systématiquement une réserve de 10 à 15 % du budget travaux pour les imprévus.
5. La revente : stratégie et précommercialisation
La revente peut se faire en bloc (vente de l'immeuble entier à un seul acquéreur) ou à l'unité après division cadastrale (chaque lot vendu séparément, ce qui maximise la valeur totale mais allonge les délais). La précommercialisation — vendre avant même d'avoir terminé les travaux — est un atout majeur pour sécuriser la revente et rassurer les financeurs.
Opération de marchand de biens en Bretagne : les marchés ville par ville
Vannes — Le marché premium du Morbihan
Avec un prix moyen de 3 859 €/m², Vannes est le marché le plus tendu du Morbihan. La rareté du foncier en centre historique, la forte demande résidentielle et l'attractivité du Golfe du Morbihan créent des conditions idéales pour les opérations de valorisation. Les immeubles anciens à restructurer en centre-ville, les divisions de grandes maisons bourgeoises dans les quartiers recherchés (Vincin, Cliscouët) et les opérations de réhabilitation dans le quartier de la gare sont les typologies les plus pertinentes.
Le ticket d'entrée est plus élevé qu'à Lorient ou Brest, mais les marges à la revente sont plus sécurisées grâce à une demande profonde et une liquidité forte.
Rennes — La métropole, terrain de jeu des marchands expérimentés
Rennes est le marché le plus liquide de Bretagne. Avec plus de 224 000 habitants, une croissance démographique soutenue et un marché immobilier autour de 3 600 €/m², c'est la ville où les opérations trouvent le plus rapidement acquéreur. Les divisions d'immeubles dans les quartiers proches du centre (Thabor, République, gare) et les réhabilitations d'immeubles anciens dans les quartiers en mutation (Cleunay, Bréquigny) sont des cibles pertinentes. La profondeur de la demande — familles, étudiants, cadres, investisseurs — sécurise les reventes quelle que soit la typologie du lot.
Lorient — Rentabilité et accessibilité
Lorient est probablement le marché le plus intéressant du Grand Ouest pour un marchand de biens cherchant à optimiser sa rentabilité. Avec des prix autour de 2 400 €/m², le ticket d'entrée est significativement plus bas qu'à Vannes ou Rennes, tout en bénéficiant d'une demande locative et d'achat solide portée par le secteur naval, industriel et une population active diversifiée. Les immeubles de rapport dans le centre-ville de Lorient, souvent acquis entre 150 000 € et 300 000 €, offrent des potentiels de marge très intéressants après rénovation et division.
Nantes — Grande métropole, marché profond
Nantes dépasse les frontières administratives de la Bretagne mais reste naturellement le cœur économique du Grand Ouest. Avec des prix autour de 3 800 €/m² et une agglomération de plus de 650 000 habitants, c'est le marché le plus liquide et le plus profond de la région. Les opérations de marchand de biens y sont nombreuses et compétitives : la valeur des immeubles est plus élevée, les marges moins spectaculaires qu'à Lorient, mais la facilité de revente est incomparable. Les quartiers en mutation comme Doulon-Gohards, Malakoff ou les abords de la ligne de tram B offrent encore de belles opportunités.
Marchand de biens ou investissement locatif LMNP : quelles différences ?
Ces deux approches sont souvent confondues mais répondent à des logiques très différentes.
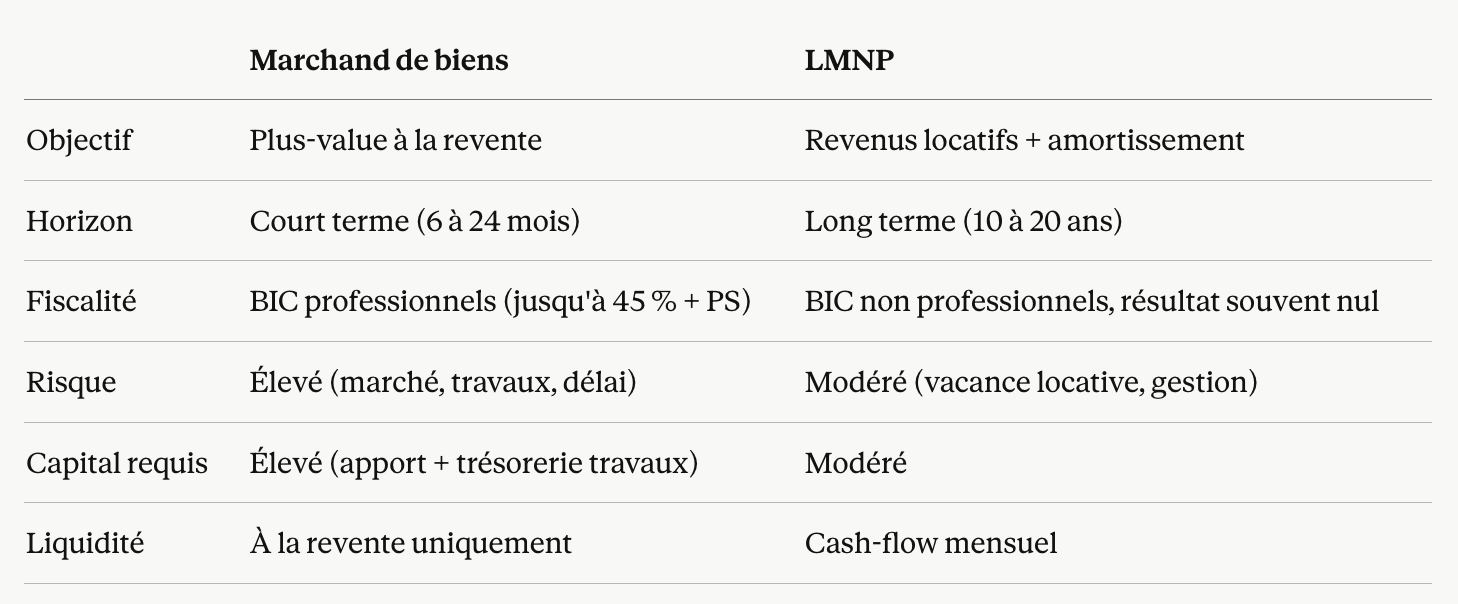
Les deux approches peuvent être complémentaires : certains investisseurs utilisent le marchand de biens pour créer du capital rapidement, puis reinvestissent en LMNP pour générer des revenus passifs à long terme.
FAQ — Marchand de biens en Bretagne
Faut-il un diplôme pour devenir marchand de biens ?
Non, il n'existe pas de diplôme obligatoire pour exercer l'activité de marchand de biens. En revanche, des compétences solides en droit immobilier, fiscalité, gestion de chantier et négociation sont indispensables. Des formations spécialisées et un accompagnement par des professionnels expérimentés sont fortement recommandés pour les premières opérations.
Quelle est la rentabilité minimale à viser pour une opération de marchand de biens ?
Une marge brute de 20 % est généralement considérée comme le seuil de viabilité d'une opération, pour absorber les imprévus de chantier, les délais de vente et les frais financiers. En dessous, le risque de perdre de l'argent devient significatif dès le premier aléa.
Peut-on faire une première opération de marchand de biens en Bretagne sans expérience ?
Oui, mais en commençant par des opérations simples : un appartement à rénover, un bien à diviser en deux lots, une maison à rafraîchir. Les marchés de Lorient et de la périphérie rennaise sont les plus accessibles pour débuter, avec des tickets d'entrée modérés et une bonne liquidité à la revente.
Quelle est la différence entre marchand de biens et promoteur immobilier ?
Le marchand de biens achète des biens existants pour les rénover et les revendre rapidement. Le promoteur immobilier monte des opérations de construction neuve ou de VEFA (Vente en l'État Futur d'Achèvement), avec des délais beaucoup plus longs et des montants engagés bien plus élevés.
Comment financer une première opération de marchand de biens ?
La clé est de ne jamais solliciter un financement avant d'avoir identifié un bien concret avec une rentabilité démontrée. Les banques, les investisseurs privés et les plateformes de crowdfunding exigent un dossier structuré avec le descriptif de l'opération, le budget détaillé, les prévisions de revente et l'analyse des risques. La précommercialisation des lots avant la fin des travaux est un argument décisif.
Peut-on être à la fois marchand de biens et investisseur locatif LMNP ?
Oui, et c'est même une stratégie patrimoniale cohérente. Le marchand de biens génère du capital rapidement via les plus-values de cession. Ce capital est ensuite réinvesti en LMNP au régime réel pour générer des revenus complémentaires défiscalisés sur le long terme. Les deux activités utilisent des structures juridiques différentes et doivent être bien séparées comptablement.
Paul Tuauden — est le fondateur d'Investir en Bretagne, qui fait partie de La Maison de l'Immobilier à Vannes. Né à Vannes et diplômé de Paris Dauphine, il a travaillé dans des fonds d'investissement immobilier privés en France et en Europe avant d'accompagner investisseurs privés, CGP et family offices dans leurs projets en Bretagne. En savoir plus