LMNP et LMP en Bretagne : guide complet pour investir en meublé en 2026
Paul Tuauden — · mis à jour le
Le statut de Loueur en Meublé Non Professionnel (LMNP) est l'un des dispositifs fiscaux les plus prisés des investisseurs immobiliers en France. Ses atouts sont nombreux : annulation de l'imposition sur les loyers grâce à l'amortissement, gestion simplifiée, revenus complémentaires optimisés. Mais depuis la loi de finances 2026, les règles du jeu ont changé, notamment sur la question cruciale de la plus-value à la revente.
Ce guide vous explique comment fonctionne le LMNP et son équivalent professionnel le LMP, comment simuler votre rentabilité, et pourquoi les villes de Vannes, Rennes, Lorient, Nantes et Brest offrent des contextes particulièrement favorables à ce type d'investissement.
LMNP ou LMP : comment savoir dans quel régime vous vous trouvez ?
La distinction entre les deux statuts repose sur deux critères cumulatifs évalués à l'échelle du foyer fiscal, tous biens confondus. Ce n'est pas par bien, mais bien le total de l'ensemble de vos recettes locatives meublées qui compte.
Recettes annuelles totales :
Total des loyers charges comprises encaissés sur l'année civile, pour tous vos biens meublés et pour l'ensemble du foyer fiscal (conjoint, partenaire PACS inclus).
Poids des revenus locatifs :
Ces recettes représentent-elles plus ou moins de 50 % des revenus totaux du foyer (salaires, pensions, bénéfices d'autres activités) ?
Vous êtes LMNP si :
Vos recettes meublées totales sont inférieures à 23 000 € par an, OU
Vos recettes meublées représentent moins de 50 % des revenus totaux de votre foyer fiscal.
Vous basculez en LMP si ces deux conditions sont remplies simultanément :
Recettes meublées supérieures à 23 000 €/an (tous biens confondus),
Ces recettes dépassent les autres revenus du foyer (salaires, pensions, etc.).
Exemple concret
Vous possédez 3 appartements meublés rapportant chacun 8 000 €/an → Total : 24 000 €. Vous dépassez le premier seuil. Si votre salaire est de 30 000 €, vous restez LMNP (24 000 < 30 000). Si votre salaire est de 20 000 €, vous devenez LMP (24 000 > 20 000).
Le choix du régime fiscal : Micro-BIC ou Réel ?
Une fois le statut LMNP établi, vous disposez de deux options fiscales. Ce choix est structurant pour votre rentabilité nette.
Le régime Micro-BIC : la simplicité
Principe : Abattement forfaitaire de 50 % sur vos recettes (71 % pour les meublés de tourisme classés). L'administration considère que vos charges représentent la moitié de vos loyers.
Calcul : Vous êtes imposé sur 50 % de vos loyers, sans avoir à justifier de charges réelles.
Seuil d'éligibilité : Recettes annuelles inférieures à 77 700 € pour la location longue durée. Pour la location saisonnière non classée (type Airbnb), le seuil est tombé à 15 000 € depuis la loi de finances 2026, avec un abattement réduit à 30 %.
Quand le choisir ?
Lorsque vos charges réelles sont inférieures à 50 % de vos loyers. En pratique, peu de situations justifient de rester en Micro-BIC dès lors que vous financez par emprunt.
Le régime Réel : l'optimisation fiscale
C'est le régime de choix pour la grande majorité des investisseurs finançant leur bien à crédit. Il permet de déduire l'ensemble des charges réelles et, surtout, d'appliquer l'amortissement comptable.
Charges déductibles : Frais de notaire et d'agence (année 1), taxe foncière, assurance PNO, charges de copropriété, frais de gestion et de comptabilité, intérêts d'emprunt et assurance décès-invalidité, travaux d'entretien et d'amélioration.
L'amortissement : C'est le mécanisme central du régime Réel. Il consiste à déduire chaque année une fraction de la valeur du bien (hors terrain) et du mobilier de vos revenus locatifs. Résultat : un résultat fiscal souvent nul pendant 10 à 20 ans.
Expert-comptable : Au régime réel, le recours à un comptable est fortement recommandé pour établir les tableaux d'amortissement. Les frais de comptabilité sont en grande partie récupérables via une réduction d'impôt.
À retenir
Même avec un résultat fiscal à 0 €, les prélèvements sociaux (17,2 %) s'appliquent si votre bénéfice est positif. En revanche, si l'amortissement efface totalement le bénéfice, vous ne payez ni impôt ni prélèvements sociaux sur vos loyers.
L'amortissement par composants : le moteur du LMNP
L'amortissement est la déduction annuelle d'une fraction de la valeur du bien, correspondant à son usure théorique. En LMNP au régime Réel, on utilise la méthode par composants : l'immeuble n'est pas traité comme un bloc unique, mais décomposé en éléments ayant des durées de vie différentes.
Étape 1 — Isoler le terrain
Le terrain ne s'amortit jamais, car il ne perd pas de valeur avec le temps. On retire généralement 15 % à 25 % de la valeur totale du bien pour estimer la part terrain.
Étape 2 — Ventiler le bâti par composants
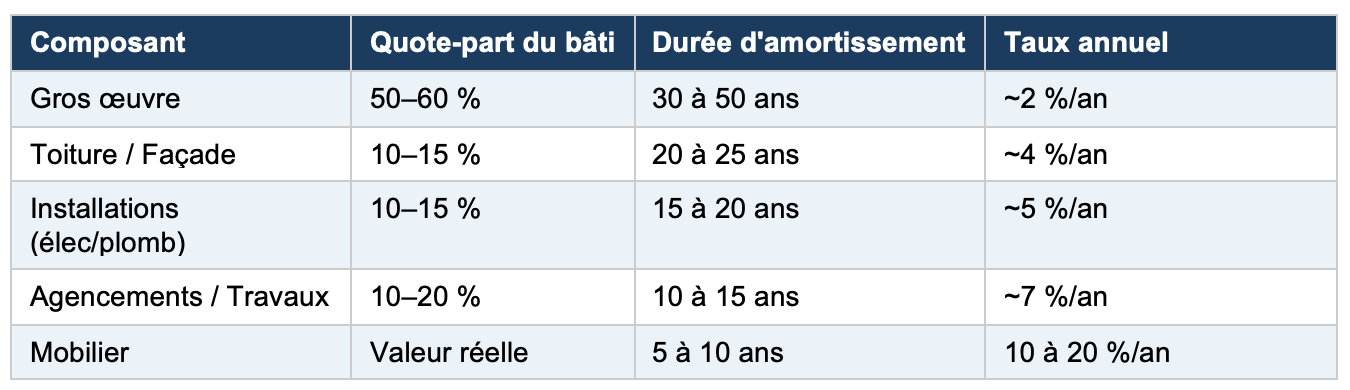
Exemple de calcul pour un bien à 200 000 €
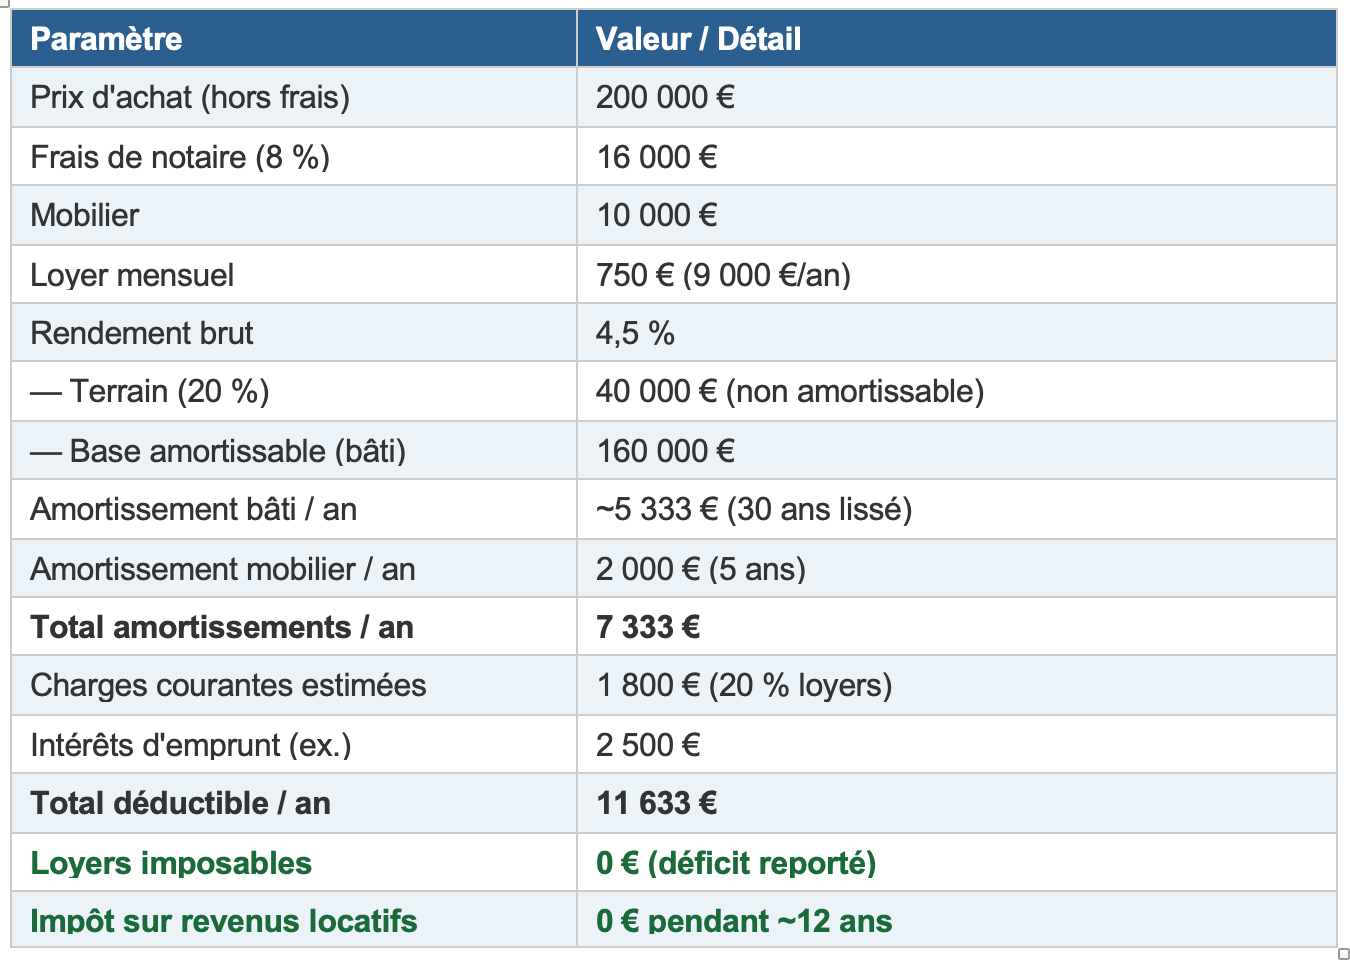
Dans cet exemple, le résultat fiscal est nul pendant environ 12 ans. L'investisseur ne paie aucun impôt ni prélèvement social sur ses 9 000 € de loyers annuels durant cette période. C'est l'un des effets les plus puissants du LMNP au régime Réel.
Le statut LMP : quand la fiscalité devient un levier puissant
Le passage au LMP est souvent subi (dépassement involontaire des seuils), mais pour les investisseurs patrimoniaux avec des revenus élevés, il peut devenir un vrai outil de défiscalisation. Voici les quatre piliers qui distinguent le LMP du LMNP.
Les cotisations sociales : le coût à anticiper
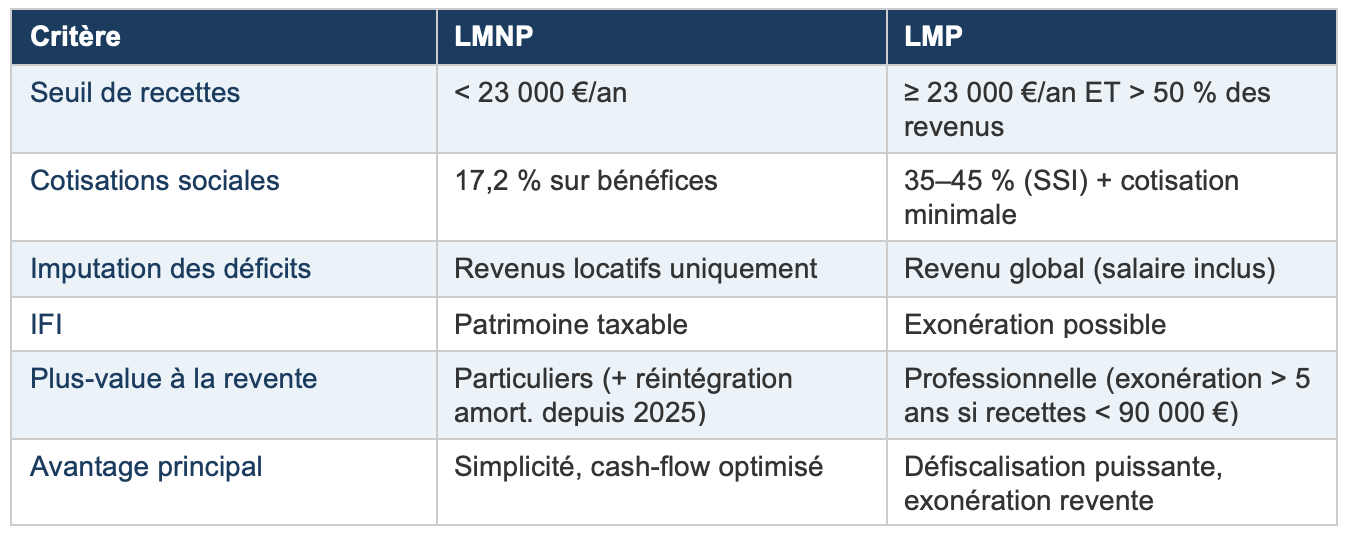
En LMNP, vous payez 17,2 % de prélèvements sociaux uniquement sur vos bénéfices. En LMP, vous êtes assimilé à un travailleur indépendant et affilié à la Sécurité Sociale des Indépendants (SSI). Le taux monte à 35–45 % de vos bénéfices, avec une cotisation minimale d'environ 1 145 €/an même si votre bénéfice est nul.
L'imputation des déficits sur le revenu global
C'est l'argument massue du LMP pour les hauts revenus. En LMNP, le déficit généré (hors amortissements) n'est reportable que sur les futurs revenus locatifs, pendant 10 ans maximum. En LMP, ce déficit est directement déductible de votre revenu global, salaire inclus. Un déficit de 20 000 € sur un salaire de 80 000 € vous fait payer l'impôt sur 60 000 € seulement.
L'exonération d'IFI
Pour les patrimoines importants soumis à l'Impôt sur la Fortune Immobilière, le statut LMP permet, sous conditions strictes, de faire sortir les biens locatifs de l'assiette de calcul de l'IFI. Ils sont alors considérés comme des biens professionnels et non patrimoniaux.
La plus-value professionnelle à la revente
En LMP, la plus-value est soumise au régime des professionnels, plus complexe. Mais une exonération totale est possible après 5 ans d'activité si vos recettes annuelles moyennes sont inférieures à 90 000 € (exonération partielle jusqu'à 126 000 €). C'est un avantage considérable par rapport au régime des particuliers.
LMNP vs LMP : le tableau comparatif complet
Les évolutions majeures de la loi de finances 2026 : ce qui change pour vous
La loi de finances 2025 a profondément remanié le régime LMNP sur deux points structurants. Il est impératif d'en tenir compte dans vos simulations.
La réintégration des amortissements à la revente
C'est le changement le plus impactant. Jusqu'en 2025, la plus-value en LMNP était calculée sur la différence entre le prix de vente et le prix d'achat initial, sans tenir compte des amortissements déduits. Désormais, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value taxable.
Illustration du changement
Bien acheté 200 000 €, revendu 280 000 € après 15 ans. Amortissements cumulés : 80 000 €. Ancienne règle : plus-value taxable = 80 000 €. Nouvelle règle : plus-value taxable = 80 000 € + 80 000 € = 160 000 € (avant abattements pour durée de détention). Le LMNP reste très avantageux pour le cash-flow mensuel, mais est désormais un outil de revenus complémentaires plutôt que de spéculation à la revente.
Les nouvelles règles pour la location saisonnière
Pour la location meublée touristique non classée (type Airbnb), le régime Micro-BIC a été fortement durci. Le seuil de basculement au régime réel est passé de 77 700 € à 15 000 €, et l'abattement forfaitaire est réduit de 50 % à 30 %. Pour la location longue durée classique, ces seuils restent inchangés à 77 700 € avec 50 % d'abattement.
Comment simuler votre rentabilité en LMNP ?
Voici la logique de calcul à suivre pour estimer la pertinence d'un investissement locatif meublé.
Les 4 étapes d'une simulation LMNP
- Rendement brut : (Loyer annuel / Prix d'achat total incluant frais de notaire) × 100. Un rendement brut de 4 à 6 % est généralement constaté sur les marchés bretonnes les plus dynamiques.
- Charges courantes : Comptez 15 à 25 % du loyer annuel pour les charges d'exploitation hors emprunt (taxe foncière, assurance, copropriété, gestion locative).
- Amortissement annuel : Appliquez la méthode par composants décrite ci-dessus. En moyenne, prévoyez entre 2,5 % et 3,5 % de la valeur du bâti par an (hors terrain).
- Cash-flow net : Loyers - mensualité crédit - charges courantes. C'est ce qu'il vous reste effectivement en poche chaque mois. L'objectif est d'atteindre un cash-flow neutre ou positif.
Conseil pratique
Pour une simulation fiable, faites appel à un expert-comptable spécialisé en LMNP dès le montage du projet. Les frais de comptabilité (généralement 500 à 1 500 €/an) sont en grande partie récupérables via une réduction d'impôt, et un tableau d'amortissement bien construit peut faire varier l'imposition de façon significative.
LMNP en Bretagne et à Nantes : les villes où investir en 2026
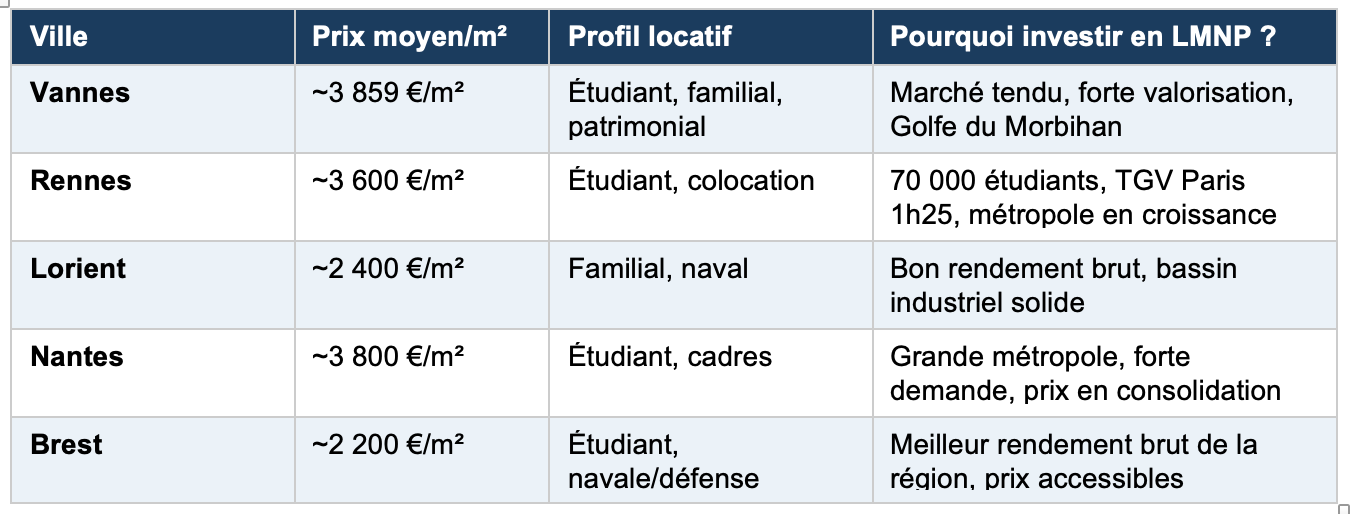
Le LMNP est particulièrement adapté aux marchés avec une forte demande locative meublée : villes étudiantes, bassins d'emploi actifs, zones touristiques. Le Grand Ouest concentre plusieurs de ces profils.
Vannes — Patrimoine et marché tendu
Vannes est le marché le plus premium du Morbihan. Son marché tendu, sa population étudiante (Université de Bretagne Sud à Tohannic), ses cadres et retraités en font une ville idéale pour un investissement LMNP orienté valorisation patrimoniale et location longue durée. Les petites surfaces en centre-ville ou dans le quartier de la gare offrent une vacance locative très faible. La première couronne (Arradon, Séné) permet d'accéder à des maisons familiales meublées avec un ticket d'entrée légèrement inférieur.
Rennes — La locomotive bretonne
Avec plus de 70 000 étudiants et une métropole en pleine expansion, Rennes est le marché le plus liquide de Bretagne pour les petites surfaces meublées. Les studios et T2 proches des campus (Villejean, Beaulieu) ou du centre-ville (Thabor, République) se louent rapidement et maintiennent un taux d'occupation élevé. Le rendement brut y est parmi les meilleurs de la région sur les petites surfaces, ce qui en fait un terrain idéal pour débuter en LMNP.
Lorient — Rendement et accessibilité
Lorient offre un bon compromis entre prix d'achat modéré et demande locative solide, portée par le secteur naval, industriel et les étudiants. Les appartements meublés près du centre-ville ou de la gare affichent des rendements bruts supérieurs à Vannes ou Rennes. C'est une destination pertinente pour les investisseurs cherchant à maximiser le cash-flow avec un apport limité.
Nantes — Grande métropole, forte demande
Nantes dépasse techniquement les frontières administratives de la Bretagne, mais reste naturellement ancrée dans le bassin économique Grand Ouest. Deuxième ville étudiante de l'Ouest après Rennes, elle offre une demande locative meublée très profonde sur toutes les typologies. Les prix au m² y sont comparables à Vannes, mais la profondeur du marché et la liquidité à la revente en font un investissement LMNP de premier ordre pour les investisseurs visant un actif facilement cessible.
Brest — Le meilleur rendement brut de la région
Brest est la ville bretonne où le LMNP offre les rendements bruts les plus élevés, grâce à des prix d'achat parmi les plus bas des grandes villes de l'Ouest. La présence de l'Université de Bretagne Occidentale (UBO), de l'École Navale et de l'important bassin d'emploi Naval Group assure une demande locative constante. Les investisseurs cherchant à maximiser la rentabilité immédiate tout en se constituant un patrimoine à prix accessible trouveront à Brest leur meilleure opportunité.
Conclusion : le LMNP reste un outil puissant, à condition de bien le maîtriser
Le statut LMNP au régime Réel reste en 2026 l'un des outils fiscaux les plus efficaces pour les investisseurs immobiliers. L'amortissement permet d'annuler l'imposition sur les loyers pendant de longues années, le cash-flow est optimisé, et la gestion d'un bien meublé, bien organisée, reste accessible.
La loi de finances 2025 a néanmoins rappelé que le LMNP n'est plus un outil de spéculation court terme : la réintégration des amortissements à la revente le repositionne clairement comme un outil de revenus complémentaires à long terme. C'est dans cette optique qu'il faut l'aborder.
En Bretagne et à Nantes, les marchés de Vannes, Rennes, Lorient, Brest et Nantes offrent des contextes très favorables à ce type d'investissement : demande locative soutenue, prix encore raisonnables, et un tissu économique et universitaire garant d'une faible vacance locative.
FAQ – LMNP et LMP en Bretagne
Les 23 000 € de recettes, c'est par bien ou au total ?
Au total. L'administration fiscale additionne l'ensemble des recettes locatives meublées de votre foyer fiscal, tous biens confondus. Si vous et votre conjoint possédez chacun un appartement meublé rapportant 13 000 €/an, le total est de 26 000 € et vous dépassez le premier seuil.
Vaut-il mieux rester en Micro-BIC ou passer au régime Réel ?
Dans la grande majorité des cas, le régime Réel est plus avantageux dès lors que vous financez votre bien par emprunt. Les intérêts d'emprunt et l'amortissement suffisent souvent à effacer totalement le bénéfice imposable. Le Micro-BIC peut être pertinent pour des petits biens achetés comptant avec peu de charges.
Le LMNP est-il toujours intéressant après la loi de finances 2026 ?
Oui, mais son usage change. Le régime Réel reste très puissant pour annuler l'imposition sur les loyers pendant la phase de détention. En revanche, la réintégration des amortissements à la revente réduit le gain net à la cession. Il faut donc envisager le LMNP comme un outil de complément de revenus à long terme plutôt que de plus-value rapide.
Quelle ville bretonne offre le meilleur rendement en LMNP ?
Brest affiche les meilleurs rendements bruts grâce à ses prix d'achat accessibles (environ 2 200 €/m²). Lorient suit de près. Pour une approche patrimoniale privilégiant la valorisation à long terme, Vannes et Rennes sont plus adaptées, avec des marchés plus liquides et des prix mieux soutenus.
Faut-il obligatoirement un expert-comptable en LMNP au régime Réel ?
Il n'est pas légalement obligatoire, mais il est vivement conseillé. Les tableaux d'amortissement par composants sont complexes à établir, une erreur peut entraîner un redressement fiscal, et les honoraires sont en grande partie couverts par une réduction d'impôt. Un bon comptable spécialisé en LMNP est un investissement rentable.
Paul Tuauden — est le fondateur d'Investir en Bretagne, qui fait partie de La Maison de l'Immobilier à Vannes. Né à Vannes et diplômé de Paris Dauphine, il a travaillé dans des fonds d'investissement immobilier privés en France et en Europe avant d'accompagner investisseurs privés, CGP et family offices dans leurs projets en Bretagne. En savoir plus